Domain oeyy.de kaufen?
Wir ziehen mit dem Projekt
oeyy.de um.
Sind Sie am Kauf der Domain
oeyy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oeyy.de kaufen?
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
EcoFlow WAVE Kfz-Lüftungsdichtung – Schnell montiert, effizient klimatisiertEcoFlow WAVE Serie Kfz-Lüftungsdichtung – Effiziente Klimatisierung für unterwegs Mit der Kfz-Lüftungsdichtung für die EcoFlow WAVE Serie maximierst Du die Leistung Deiner mobilen Klimaanlage beim Einsatz im Fahrzeug. Die intelligente Dichtung sorgt für eine optimale Abdichtung des Fensterbereichs – ob im Van, SUV oder Pick-up – und ermöglicht so eine deutlich effizientere Kühlung oder Heizung. ?? Perfekt für Fahrzeuge aller Art 650 × 1?060 mm – passend für die meisten Autofenster Schnelle Montage: Magnetischer Rahmen – in 5 Sekunden montiert Wasserfest & wärmeisolierend – für optimale Klimaeffizienz Kein Werkzeug nötig – direkt einsatzbereit Kompatibel mit allen EcoFlow WAVE Klimaanlagen ?? Vorteile auf einen Blick Höhere Energieeffizienz: Minimiert den Austausch zwischen Innen- und Außenluft Maximale Kühl- und Heizleistung durch thermische Isolierung Ideal für mobile Anwendungen: Camper, Roadtrips, Off-Grid Leicht & kompakt: Ideal für unterwegs und schnelle Verstauung ?? Technische Daten Eigenschaft Details Abmessungen 650 × 1?060 mm Nettogewicht ca. 0,45 kg Materialzusammensetzung 74?% Polyester, 20?% PU-Beschichtung, 5?% Magnet, 1?% Sonstiges Kompatibilität Alle EcoFlow WAVE Modelle ?? Ideal für Vanlife & Overlanding Camper, Wohnmobile & Pick-ups Autarke Klimatisierung unterwegs EcoFlow WAVE 2 und WAVE 3 Nutzer EcoFlow Kfz-Lüftungsdichtung – für maximale Leistung Deiner mobilen Klimaanlage, ganz ohne Energieverlust.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Ukulele – Schnell und einfachCascha Verlag Ukulele – Schnell und einfach lernen: Einsteigerschule für Ukulele, Akkorde und Melodiespiel, in Standardnotation, mit Akkorden, ISBN 9783866261174, HH 1301 DE, 15 x 21 cm, 32 Seiten, inkl.QR-Code zu mp4-Videos und mp3-Dateien (Demo-und Play-Alongs)9,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **


Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
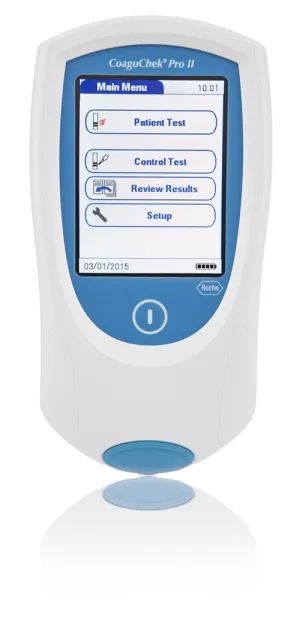
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
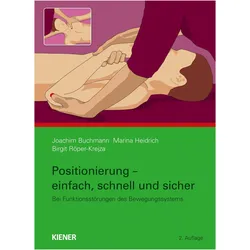
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
Ähnliche Suchbegriffe für Versicherungssumme
-
EcoFlow WAVE Kfz-Lüftungsdichtung – Schnell montiert, effizient klimatisiertEcoFlow WAVE Serie Kfz-Lüftungsdichtung – Effiziente Klimatisierung für unterwegs Mit der Kfz-Lüftungsdichtung für die EcoFlow WAVE Serie maximierst Du die Leistung Deiner mobilen Klimaanlage beim Einsatz im Fahrzeug. Die intelligente Dichtung sorgt für eine optimale Abdichtung des Fensterbereichs – ob im Van, SUV oder Pick-up – und ermöglicht so eine deutlich effizientere Kühlung oder Heizung. ?? Perfekt für Fahrzeuge aller Art 650 × 1?060 mm – passend für die meisten Autofenster Schnelle Montage: Magnetischer Rahmen – in 5 Sekunden montiert Wasserfest & wärmeisolierend – für optimale Klimaeffizienz Kein Werkzeug nötig – direkt einsatzbereit Kompatibel mit allen EcoFlow WAVE Klimaanlagen ?? Vorteile auf einen Blick Höhere Energieeffizienz: Minimiert den Austausch zwischen Innen- und Außenluft Maximale Kühl- und Heizleistung durch thermische Isolierung Ideal für mobile Anwendungen: Camper, Roadtrips, Off-Grid Leicht & kompakt: Ideal für unterwegs und schnelle Verstauung ?? Technische Daten Eigenschaft Details Abmessungen 650 × 1?060 mm Nettogewicht ca. 0,45 kg Materialzusammensetzung 74?% Polyester, 20?% PU-Beschichtung, 5?% Magnet, 1?% Sonstiges Kompatibilität Alle EcoFlow WAVE Modelle ?? Ideal für Vanlife & Overlanding Camper, Wohnmobile & Pick-ups Autarke Klimatisierung unterwegs EcoFlow WAVE 2 und WAVE 3 Nutzer EcoFlow Kfz-Lüftungsdichtung – für maximale Leistung Deiner mobilen Klimaanlage, ganz ohne Energieverlust.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Ukulele – Schnell und einfachCascha Verlag Ukulele – Schnell und einfach lernen: Einsteigerschule für Ukulele, Akkorde und Melodiespiel, in Standardnotation, mit Akkorden, ISBN 9783866261174, HH 1301 DE, 15 x 21 cm, 32 Seiten, inkl.QR-Code zu mp4-Videos und mp3-Dateien (Demo-und Play-Alongs)9,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.